



يتحمّل صاحب العمل مسؤوليات حقيقية عند توظيف عامل منزلي، ومن بينها التأكد من حصوله على تأمين صحي مناسب. سواء كنت توظف عاملة منزلية، أو سائقاً، أو طباخاً، أو مربية، أو بستانياً، فإن التأمين المناسب يساعد على توفير الرعاية الطبية وحمايتك من المصاريف الصحية غير المتوقعة لاحقاً.
لكن اختيار وثيقة التأمين لا يتعلق فقط بالعثور على أرخص خيار متاح. فقد يتجاهل أصحاب العمل بعض التفاصيل المهمة بسهولة، مثل حدود التغطية والاستثناءات وشبكة مقدمي الرعاية الصحية ومتطلبات المطالبات، وهي أمور قد تبدو غير مهمة حتى يحتاج العامل فعلياً إلى العلاج.
يساعدك فهم هذه الأخطاء الشائعة على مقارنة الخيارات بشكل أفضل واختيار تأمين العمالة المنزلية في عُمان الذي يناسب احتياجاتك فعلاً.
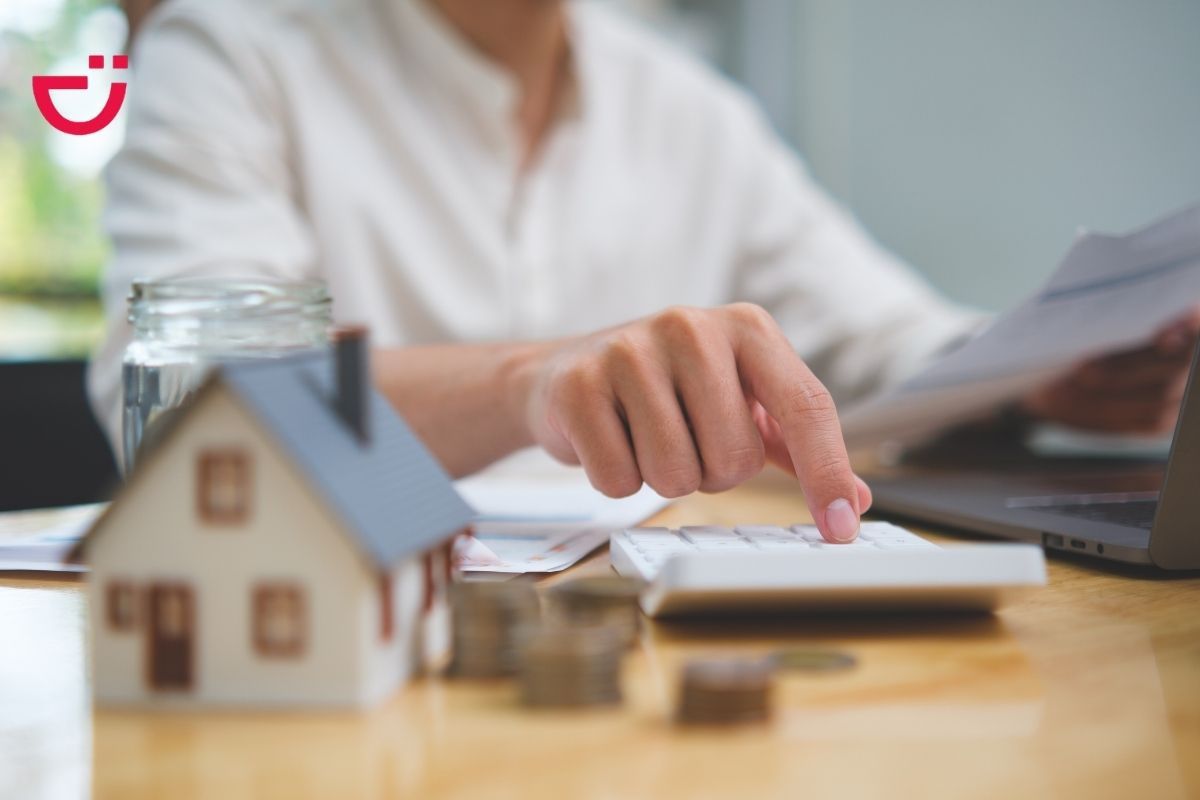
أخطاء شائعة يجب الانتباه إليها عند شراء تأمين العمالة المنزلية في عُمان
اختيار وثيقة التأمين بناءً على السعر فقط
من أكثر الأخطاء شيوعاً اختيار أرخص وثيقة دون النظر بشكل دقيق إلى ما تقدمه فعلياً.
قد يبدو القسط الأقل جذاباً، لكنه قد يأتي مع حدود تغطية أقل، أو استثناءات أكثر، أو عدد أقل من مقدمي الرعاية الصحية ضمن الشبكة. وقد يعني ذلك دفع مبالغ أكبر من مالك الخاص عندما يحتاج العامل المنزلي فعلياً إلى العلاج.
بدلاً من مقارنة الأسعار فقط، انظر إلى القيمة التي تقدمها كل وثيقة بشكل عام. ومن المهم النظر إلى:
- العلاجات الطبية التي تشملها التغطية فعلياً
- حدود العلاج داخل وخارج المستشفى
- مزايا العلاج في حالات الطوارئ
- شبكة مقدمي الرعاية الصحية
- الاستثناءات والشروط
- إجراءات المطالبات والتعويض
الهدف هو العثور على تغطية تناسب احتياجاتك وميزانيتك فعلاً، وليس اختيار أرخص خيار في القائمة فقط.
عدم التحقق مما تغطيه وثيقة التأمين
من الأخطاء الشائعة أيضاً شراء التأمين دون فهم المزايا التي توفرها الوثيقة فعلياً.
قبل اختيار وثيقة التأمين، تحقق من أنواع العلاج الطبي التي تشملها التغطية. وبحسب الوثيقة، قد يشمل التأمين الصحي للعمالة المنزلية الإقامة في المستشفى، والعمليات الجراحية، واستشارات الأطباء، والفحوصات التشخيصية، والأدوية الموصوفة، والعلاج في حالات الطوارئ، وخدمات الإسعاف.
كما توفر بعض الوثائق مزايا للحالات المرضية السابقة أو المزمنة المؤهلة.
وانتبه أيضاً إلى حدود المزايا. فقد تغطي الوثيقة علاجاً معيناً، ولكن حتى مبلغ محدد خلال فترة الوثيقة، وليس بشكل مفتوح.
إن فهم هذه التفاصيل قبل شراء التأمين يمكن أن يساعدك على تجنب مفاجآت غير سارة لاحقاً.
تجاهل استثناءات وثيقة التأمين
معرفة ما لا تغطيه وثيقة التأمين لا تقل أهمية عن معرفة ما تغطيه.
تتضمن وثائق التأمين استثناءات توضح أنواع العلاجات أو الحالات أو الظروف التي لا تشملها التغطية. وقد تشمل الاستثناءات الشائعة عمليات التجميل، والعلاجات التجريبية، وبعض أنواع العلاج البديل، وبعض الأنشطة الخطرة، والعلاج المرتبط بتعاطي الكحول أو المخدرات.
وقد تنطبق استثناءات أخرى على بعض علاجات الأسنان أو الخصوبة أو السمنة أو الإصابات الناتجة عن إيذاء النفس.
تختلف الاستثناءات من وثيقة إلى أخرى، لذلك لا تفترض أن جميع وثائق تأمين العمالة المنزلية توفر التغطية نفسها لمجرد أنها تبدو متشابهة.
خذ بعض الوقت لقراءة الاستثناءات، واسأل شركة التأمين أو مقدم الخدمة عن أي نقطة غير واضحة بالنسبة لك.
إغفال التحقق من شبكة الرعاية الصحية
تُعد شبكة الرعاية الصحية عاملاً مهماً آخر قد ينسى بعض أصحاب العمل التحقق منه.
تعمل شركات التأمين عادةً من خلال شبكة من المستشفيات والعيادات والصيدليات وغيرها من مرافق الرعاية الصحية. ويساعد استخدام مقدم رعاية صحية ضمن الشبكة عادةً على الحصول على العلاج المشمول بالتغطية ومعرفة كيفية التعامل مع المدفوعات.
قبل شراء وثيقة التأمين، تحقق من مقدمي الرعاية الصحية الموجودين ضمن الشبكة، وما إذا كانت مواقعهم مناسبة ويمكن الوصول إليها بسهولة.
ومن المفيد أيضاً معرفة ما يحدث إذا احتاج العامل المنزلي إلى العلاج خارج الشبكة. تسمح بعض الوثائق بالتعويض في حالات معينة، مثل حالات الطوارئ أو عندما تكون شركة التأمين قد وافقت على العلاج، لكن لا تفترض أن جميع المصاريف خارج الشبكة ستكون مغطاة تلقائياً.
نسيان التحقق من متطلبات المطالبات
يركز الكثير من أصحاب العمل على شراء وثيقة التأمين، لكنهم لا يفكرون في إجراءات المطالبة إلا عندما يحتاجون فعلياً إلى استخدام التأمين.
من المفيد جداً معرفة متطلبات تقديم المطالبة قبل شراء الوثيقة. وبحسب الحالة، قد تحتاج إلى:
- نموذج مطالبة مكتمل
- تقارير طبية
- فواتير المستشفى أو العيادة
- إيصالات الدفع
- وصفات طبية
- نتائج الفحوصات
- مستندات داعمة أخرى
إن معرفة المستندات التي يجب الاحتفاظ بها يمكن أن تجعل إجراءات المطالبة أسهل بكثير عند الحاجة إليها.
إذا دفعت مقابل علاج مؤهل وتحتاج إلى الحصول على تعويض، احتفظ بجميع المستندات الطبية وسجلات الدفع المرتبطة به حتى تتم معالجة المطالبة بالكامل، وليس فقط حتى يتم تقديمها.
عدم التحقق من المواعيد النهائية للمطالبات
عادةً ما تكون للمطالبات التأمينية مواعيد نهائية محددة لتقديمها. وقد يؤدي الانتظار لفترة طويلة إلى مشاكل غير ضرورية.
وبالنسبة إلى تأمين العمالة المنزلية الصحي المشمول في هذا الدليل، يجب تقديم المطالبات عادةً خلال 120 يوماً من تاريخ العلاج.
بدلاً من الانتظار حتى اقتراب الموعد النهائي، قم بتنظيم المستندات وتقديم المطالبة في أقرب وقت ممكن.
ومن المفيد أيضاً معرفة المدة التي يستغرقها التعويض عادةً، وما الذي يحدث إذا احتاجت شركة التأمين إلى معلومات إضافية بعد تقديم المطالبة.
إن فهم هذه المواعيد مسبقاً يساعدك على التخطيط بشكل أفضل وتجنب تفويت الموعد النهائي.
عدم فهم متطلبات الموافقة المسبقة
يفترض بعض أصحاب العمل أن وجود التأمين يعني أنه يمكنهم ببساطة أخذ العامل المنزلي إلى أي مقدم رعاية صحية للحصول على أي علاج دون الحاجة إلى اتخاذ أي إجراءات مسبقة.
لكن بعض العلاجات المخطط لها قد تحتاج إلى موافقة مسبقة من شركة التأمين. وقد ينطبق ذلك على حالات الدخول غير الطارئة إلى المستشفى، أو بعض الإجراءات الطبية، أو العلاجات المحددة الأخرى.
أما العلاج في حالات الطوارئ، فتكون الإجراءات مختلفة. ففي حالة الطوارئ، الأولوية هي الحصول على الرعاية الطبية اللازمة فوراً، ثم اتباع إجراءات المطالبة أو إبلاغ شركة التأمين بعد ذلك.
قبل أي علاج مخطط له، تحقق مما إذا كانت الموافقة المسبقة مطلوبة وما إذا كان مقدم الرعاية الصحية ضمن شبكة التأمين. ويمكن أن يساعد ذلك على تجنب المشاكل عند تقديم المطالبة لاحقاً.
عدم التحقق من فترة صلاحية وثيقة التأمين
من الأخطاء السهلة أيضاً نسيان التحقق من موعد بدء التأمين وانتهائه.
قبل شراء الوثيقة، تأكد من تاريخ بدء التغطية وفترة الوثيقة مباشرة. وتأكد من أن التغطية ستكون سارية عندما يحتاج العامل المنزلي إلى العلاج الطبي، وألا تكون قد انتهت.
ومن المفيد أيضاً متابعة موعد التجديد. فقد يؤدي انتهاء الوثيقة إلى ترك العامل المنزلي من دون تغطية سارية حتى يبدأ التأمين الجديد، وهو أمر من الأفضل تجنبه.
يساعدك ضبط تذكير قبل موعد التجديد بوقت كافٍ على التجديد في الموعد وتجنب أي فجوة غير ضرورية في التغطية.
عدم مقارنة خيارات التأمين
قد يؤدي اختيار أول وثيقة تجدها إلى تفويت خيار آخر يناسب احتياجاتك بشكل أفضل.
تقدم شركات التأمين المختلفة حدود مزايا وشبكات رعاية صحية واستثناءات وشروطاً مختلفة. وتساعدك مقارنة هذه التفاصيل على اتخاذ قرار مدروس بدلاً من اتخاذ قرار سريع.
السعر مهم بالطبع، لكنه يجب أن يكون جزءاً من المقارنة إلى جانب التغطية الفعلية التي تحصل عليها، وليس العامل الوحيد.
كما أن استخدام منصة إلكترونية لمقارنة التأمين يجعل العملية أسهل بكثير، حيث يمكنك مراجعة خيارات مختلفة قبل اتخاذ قرار الشراء.
شراء التأمين دون فهم احتياجات العامل المنزلي
ليس لدى جميع العمالة المنزلية الاحتياجات الصحية نفسها، ومن السهل تجاهل ذلك عند البحث عن التأمين بناءً على السعر فقط.
عند اختيار التأمين، فكّر في عمر العامل واحتياجاته الطبية الحالية ونوع الرعاية الصحية التي قد يحتاج إليها بشكل منطقي.
إذا كان العامل المنزلي يعاني من حالة صحية موجودة مسبقاً، على سبيل المثال، فمن المهم جداً معرفة ما إذا كانت هذه الحالة مشمولة بالتغطية وكيف يتم تغطيتها بموجب الوثيقة.
ومن المفيد أيضاً التأكد من أن الوثيقة توفر مزايا مناسبة للعلاج داخل وخارج المستشفى، والرعاية في حالات الطوارئ، والوصول إلى شبكة رعاية صحية مناسبة لهذا الشخص تحديداً.
يجب أن تعكس وثيقة التأمين المناسبة الاحتياجات الفعلية للشخص المؤمن عليه، وليس فقط الميزانية التي تناسب صاحب العمل.
كيف تختار تأمين العمالة المنزلية في عُمان؟
قبل شراء وثيقة التأمين، راجع هذه القائمة:
- قارن الأقساط والمزايا: انظر إلى ما تحصل عليه فعلياً مقابل السعر
- تحقق من حدود التغطية: انتبه إلى الحد الأقصى للعلاج داخل وخارج المستشفى
- راجع الاستثناءات: افهم ما لا تغطيه الوثيقة فعلياً
- تحقق من شبكة الرعاية الصحية: تأكد من توفر مستشفيات وعيادات مناسبة ضمن الشبكة
- افهم إجراءات المطالبات: اعرف المستندات المطلوبة وكيفية تقديم المطالبة
- تحقق من متطلبات الموافقة: اعرف أنواع العلاج المخطط التي تحتاج إلى موافقة مسبقة
- تأكد من فترة الوثيقة: تحقق من تاريخ البدء وتاريخ الانتهاء ومتطلبات التجديد
- قارن الخيارات المختلفة: راجع الوثائق المتاحة من شركات التأمين قبل اتخاذ قرارك
قد توفر لك بضع دقائق إضافية لمراجعة هذه التفاصيل الكثير من الوقت والجهد لاحقاً. من خلال مقارنة الوثائق بدلاً من التركيز على السعر فقط، يمكنك اتخاذ قرار أكثر وضوحاً واختيار التغطية المناسبة للعامل المنزلي.
الخلاصة
يُعد شراء تأمين العمالة المنزلية مسؤولية مهمة، لكن اختيار الوثيقة المناسبة لا يجب أن يكون صعباً. غالباً ما تحدث الأخطاء بسبب التسرع في اتخاذ القرار أو التركيز على قيمة القسط فقط.
قبل شراء التأمين، خذ الوقت الكافي للتحقق من التغطية والحدود والاستثناءات وشبكة الرعاية الصحية وإجراءات المطالبات ومتطلبات الموافقة وفترة الوثيقة. والأهم من ذلك، فكّر في الاحتياجات الصحية الفعلية للعامل المنزلي، وليس في السعر فقط.
يمكن أن تساعدك مقارنة الخيارات المتاحة عبر Tameen.om على العثور على تغطية مناسبة، مع جعل عملية المقارنة والاختيار أسهل وأكثر وضوحاً.
الأسئلة الشائعة
ما الذي يجب التحقق منه قبل شراء تأمين العمالة المنزلية في عُمان؟
تحقق من المزايا الطبية في الوثيقة، وحدود التغطية، والاستثناءات، وشبكة الرعاية الصحية، وإجراءات المطالبات، ومتطلبات الموافقة المسبقة، وفترة الوثيقة. تساعدك مقارنة هذه التفاصيل إلى جانب القسط على اختيار تغطية مناسبة بدلاً من اختيار أرخص خيار فقط.
هل يغطي تأمين العمالة المنزلية الحالات المرضية السابقة أو المزمنة؟
تغطي بعض الوثائق الحالات المرضية السابقة أو المزمنة المؤهلة، وفقاً للمزايا والشروط المحددة في الوثيقة. احرص دائماً على مراجعة وثيقة التأمين قبل الشراء لمعرفة ما تشمله التغطية بالضبط وما إذا كانت هناك أي شروط أو حدود تنطبق عليها.
هل يمكنني مقارنة وثائق تأمين العمالة المنزلية عبر الإنترنت؟
نعم. تسهّل منصات مقارنة التأمين الإلكترونية مراجعة الخيارات المختلفة ومقارنة المزايا والشروط جنباً إلى جنب، واختيار وثيقة تناسب احتياجاتك وميزانيتك بشكل أفضل.
استكشف جميع خيارات التأمين
تعرّف على مجموعة واسعة من خطط التأمين وقارن بين التغطيات لاختيار الأنسب لاحتياجاتك.
 Whatsapp