



قد يكون اكتشاف حاجتك إلى إجراء طبي أو الإقامة في المستشفى أو إجراء فحص متخصص أمرًا مرهقًا في حد ذاته. وآخر ما تحتاج إليه في هذه الحالة هو الانشغال بالأوراق والإجراءات التأمينية. لكن وفقًا لشروط وثيقتك، قد لا يغطي التأمين بعض العلاجات إلا بعد الحصول على موافقة شركة التأمين مسبقًا.
وهنا يأتي دور الموافقة المسبقة. فهي تتيح لشركة التأمين مراجعة العلاج المخطط له قبل البدء فيه، والتأكد من أنه يتوافق مع شروط التغطية في وثيقتك.
معرفة الحالات التي تتطلب هذه الموافقة، والمستندات التي ينبغي تجهيزها، والخطوات التي يمكنك اتخاذها إذا تأخر الطلب، قد توفر عليك الكثير من الوقت والجهد، وتساعدك على تجنب نفقات إضافية غير متوقعة.
ما المقصود بالموافقة المسبقة للتأمين الصحي؟
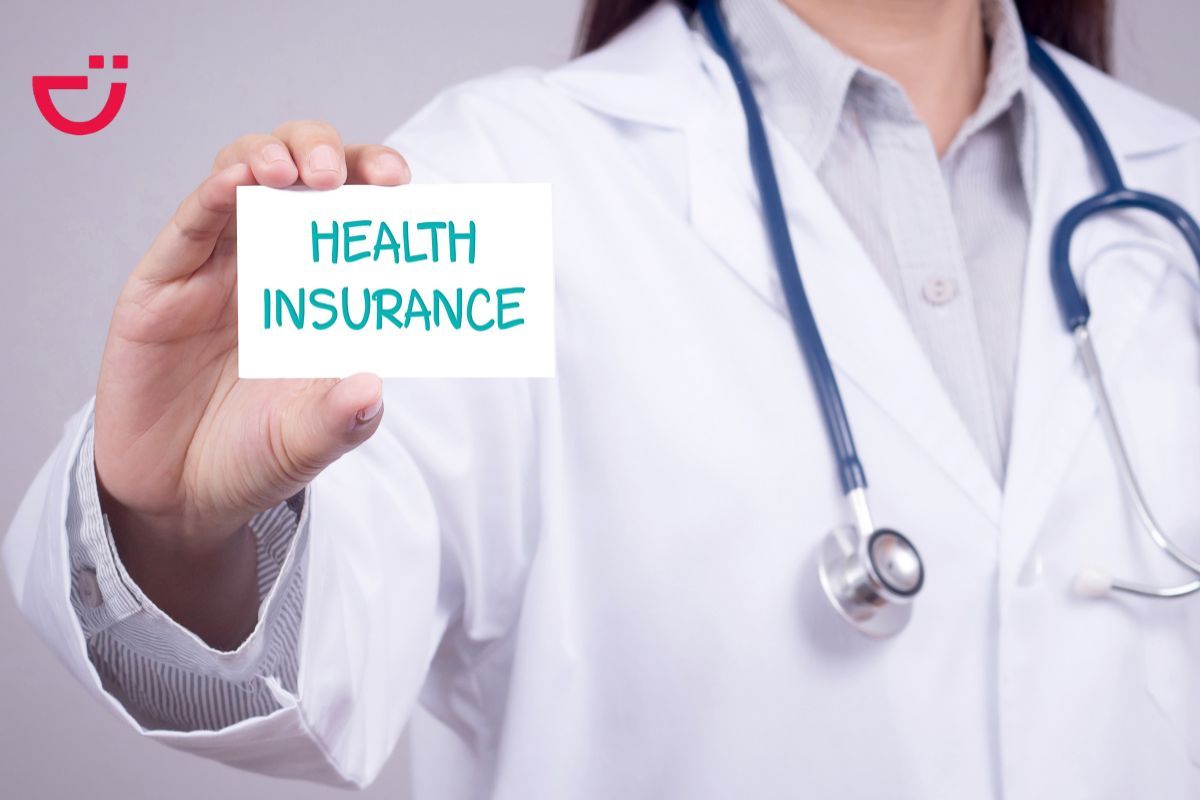
الموافقة المسبقة، التي تُعرف أحيانًا باسم التصريح المسبق، هي تأكيد من شركة التأمين قبل العلاج بأن الخدمة الطبية المخطط لها تستوفي شروط التغطية التأمينية.
عمليًا، يرسل الطبيب معلومات عن حالتك إلى شركة التأمين، مثل التقرير الطبي والتشخيص والعلاج الموصى به، وربما التكلفة التقديرية أيضًا. بعد ذلك، تراجع الشركة هذه المعلومات وتحدد ما إذا كانت وثيقتك تغطي الخدمة المطلوبة.
لكن هناك نقطة مهمة: الحصول على الموافقة لا يعني بالضرورة أن شركة التأمين ستدفع جميع التكاليف. فقد تظل حدود التغطية والاستثناءات ونسبة التحمل والشروط الأخرى سارية حتى بعد الموافقة على العلاج.
كذلك، لا تتطلب جميع الخدمات الطبية هذه الخطوة. ويعتمد الأمر على شركة التأمين والوثيقة التي لديك ونوع العلاج المطلوب.
متى تحتاج إلى موافقة مسبقة للعلاج الطبي؟
بشكل عام، كلما كان العلاج أكثر تعقيدًا أو تكلفة، زادت احتمالية حاجتك إلى موافقة مسبقة. وفيما يلي أبرز الحالات التي يُنصح بالتحقق من شروطها قبل البدء في العلاج.
الدخول إلى المستشفى والعمليات الجراحية
غالبًا ما يتطلب الدخول المخطط له إلى المستشفى وإجراء العمليات الجراحية الحصول على موافقة مسبقة. ويمنح ذلك شركة التأمين فرصة لمراجعة سبب الدخول إلى المستشفى، والإجراء الطبي المخطط له، والتكلفة التقريبية، قبل بدء العلاج.
إذا أوصى الطبيب بإجراء عملية مجدولة، فقد تحتاج إلى تقديم تقرير طبي وتفاصيل عن الإجراء المطلوب. وفي كثير من الحالات، يتولى المستشفى أو العيادة إرسال الطلب نيابة عنك.
قبل تأكيد موعد العملية، اسأل مقدم الرعاية الصحية مباشرة عما إذا كانت الموافقة مطلوبة، ومن سيتولى تقديم الطلب. فتوصية الطبيب بإجراء عملية لا تعني أن شركة التأمين وافقت عليها بالفعل.
الفحوصات التشخيصية والإجراءات الطبية المتخصصة
قد تتطلب بعض الفحوصات التشخيصية والإجراءات الطبية المتخصصة موافقة مسبقة أيضًا.
عادةً ما تختلف الفحوصات الروتينية عن الإجراءات الأكثر تعقيدًا، مثل بعض أنواع الأشعة والفحوصات التشخيصية المتقدمة. وينبغي أن توضح وثيقتك الفحوصات التي تحتاج إلى موافقة، وما إذا كان يلزم الحصول على إحالة من الطبيب أولًا.
إذا أوصى الطبيب بإجراء فحص معين، اسأل العيادة عما إذا كان مشمولًا بالتغطية، وما إذا كانت هناك حاجة إلى موافقة قبل حجز الموعد. فالسؤال المسبق قد يجنبك مفاجآت غير سارة لاحقًا.
العلاجات مرتفعة التكلفة أو المستمرة
غالبًا ما تحتاج العلاجات مرتفعة التكلفة أو التي تتطلب جلسات متكررة إلى موافقة قبل البدء بها. وقد تشمل هذه العلاجات بعض أنواع العلاج المتخصص أو أدوية معينة أو خطة علاجية تمتد لأسابيع أو أشهر.
عادةً ما تحتاج شركة التأمين إلى معرفة سبب ضرورة العلاج، والمدة المتوقعة لاستمراره، والتكلفة الإجمالية المقدرة.
إذا كان العلاج سيستمر فترة طويلة، فتحقق مما إذا كانت الموافقة تشمل الخطة العلاجية كاملة أم عددًا محددًا من الجلسات فقط. وإذا تغيرت الخطة أو استمر العلاج مدة أطول من المتوقع، فقد تحتاج إلى الحصول على موافقة إضافية.
استشارات الأطباء المتخصصين والإحالات الطبية
تشترط بعض وثائق التأمين الحصول على إحالة من طبيب عام قبل زيارة طبيب متخصص. بينما تسمح وثائق أخرى بحجز الموعد مباشرة، لكنها تتطلب موافقة مسبقة على إجراءات طبية معينة بعد الزيارة.
إذا لم تكن متأكدًا من الشروط التي تنطبق عليك، فراجع وثيقتك أو اتصل بشركة التأمين للاستفسار.
ومن المهم أيضًا التأكد مما إذا كان الطبيب المتخصص ضمن شبكة مقدمي الرعاية الصحية المعتمدة لدى شركة التأمين. فإذا كانت وثيقتك تعتمد على شبكة محددة، فإن معرفة ذلك مسبقًا تساعدك على تحديد الخدمات المشمولة وما تحتاج إلى ترتيبه قبل الموعد.
متى لا تحتاج عادةً إلى موافقة مسبقة؟
غالبًا ما لا تتطلب الاستشارات الروتينية والخدمات الطبية الأساسية موافقة مسبقة، بحسب شروط الوثيقة. ومع ذلك، لا تفترض أن الخدمة مشمولة بالتغطية تلقائيًا لمجرد أنها تبدو بسيطة أو معتادة. من الأفضل التحقق أولًا.
راجع وثيقتك لمعرفة قواعد الموافقة المسبقة، ومتطلبات الإحالة، والقيود المتعلقة بمقدمي الرعاية الصحية، وحدود المزايا.
أما حالات الطوارئ، فلها وضع مختلف. إذا كنت أنت أو شخص معك بحاجة إلى رعاية طبية عاجلة، فلا تؤخر الحصول على المساعدة لمحاولة استخراج موافقة مسبقة. اطلب الرعاية اللازمة فورًا، ثم تعامل مع متطلبات إبلاغ شركة التأمين واستكمال المستندات عندما تسمح الظروف بذلك.
ينبغي أن توضح وثيقتك كيفية الإبلاغ عن حالات الدخول الطارئ إلى المستشفى، والمستندات التي يجب تقديمها بعد ذلك.
كيفية طلب الموافقة المسبقة للتأمين الصحي
عندما يتطلب العلاج المخطط له موافقة مسبقة، تمر العملية عادةً بخطوات متشابهة.
- أولًا، تأكد من أن الموافقة مطلوبة. اتصل بشركة التأمين أو اطلب من مقدم الرعاية الصحية التحقق من شروط الوثيقة قبل حجز العلاج.
- ثانيًا، جهّز المستندات المطلوبة. قد يحتاج الطبيب أو العيادة إلى تقديم تقرير طبي أو إحالة أو تشخيص أو تفاصيل عن الإجراء المطلوب.
- ثالثًا، قدّم الطلب. قد يتولى مقدم الرعاية الصحية هذه الخطوة مباشرة، بينما تتطلب حالات أخرى أن تتواصل مع شركة التأمين بنفسك. لذلك، حدد مبكرًا الطرف المسؤول عن تقديم الطلب حتى لا تتعطل الإجراءات.
- رابعًا، انتظر صدور القرار. إذا كان العلاج مخططًا له مسبقًا، فتأكد من صدور الموافقة قبل البدء فيه.
- أخيرًا، احتفظ بجميع المستندات. احفظ رقم طلب الموافقة، والتأكيد المكتوب، وأي شروط مرتبطة بالموافقة.
بعد صدور الموافقة، اقرأها بعناية. تأكد من أنها تشمل الخدمة الطبية ومقدم الرعاية الصحية الصحيحين، وراجع أي حدود أو شروط إضافية مذكورة فيها.
ما المعلومات التي تحتاج إليها شركة التأمين؟
تختلف المتطلبات حسب شركة التأمين ونوع العلاج، لكن قد يُطلب منك عادةً تقديم المعلومات التالية:
- بيانات وثيقة التأمين أو رقم العضوية.
- إحالة من الطبيب أو تقرير طبي.
- التشخيص وسبب الحاجة إلى العلاج.
- تفاصيل الإجراء الطبي أو الفحص أو الدواء المقترح.
- نتائج الفحوصات ذات الصلة أو السجلات الطبية الداعمة.
- التكلفة التقديرية، إذا طُلبت.
كلما كانت المعلومات التي تقدمها كاملة ودقيقة، قلت احتمالية طلب مستندات إضافية، وهو ما قد يوفر الوقت.
إذا كان مقدم الرعاية الصحية سيقدم الطلب نيابة عنك، فاسأله مباشرة عما إذا كان قد أرسله بالفعل، وكيف ستعرف نتيجة المراجعة.
ماذا يحدث إذا تلقيت العلاج دون موافقة مسبقة؟
إذا كانت وثيقتك تشترط الحصول على موافقة مسبقة، وبدأت العلاج المخطط له دون الحصول عليها، فقد تقلل شركة التأمين مبلغ التعويض أو ترفض الدفع، وفقًا لشروط الوثيقة والظروف المحيطة بالحالة.
وقد تضطر نتيجة لذلك إلى تحمل جزء من التكاليف أو جميعها بنفسك. لكن النتيجة ليست واحدة في جميع الحالات، إذ تعتمد على شروط كل وثيقة.
إذا حدث ذلك بالفعل، فتواصل مع شركة التأمين في أقرب وقت ممكن. اشرح الموقف، وقدّم المستندات الطبية المتاحة لديك، واسأل بوضوح عما إذا كان من الممكن مراجعة الحالة رغم عدم الحصول على الموافقة مسبقًا.
أما في حالات الطوارئ، فلا ينبغي أن تؤخر الإجراءات التأمينية حصولك على الرعاية الطبية. اطلب العلاج أولًا، ثم أبلغ شركة التأمين عندما يكون ذلك ممكنًا، واتبع إجراءات الإبلاغ الموضحة في وثيقتك.
ماذا تفعل إذا تأخرت الموافقة المسبقة أو رُفضت؟
قد يكون انتظار قرار الموافقة أمرًا مقلقًا، خاصة إذا كان الطبيب قد أوصى بالعلاج بالفعل. إذا طال الانتظار، ابدأ بالتواصل مع شركة التأمين أو مقدم الرعاية الصحية للاستفسار عن حالة الطلب.
تحقق مما إذا كانت هناك مستندات ناقصة أو معلومات طبية إضافية تحتاج إليها شركة التأمين. وإذا كان هناك شيء مطلوب، فحدد الطرف المسؤول عن تقديمه واسأل عن المدة المتوقعة لاستكمال المراجعة.
إذا رُفض الطلب، فاطلب توضيح أسباب الرفض كتابةً، ثم راجع شروط وثيقتك. فقد يكون السبب وجود قيد على التغطية أو نقص في المعلومات أو شرط آخر لم تكن على دراية كاملة به.
إذا كنت تعتقد أن القرار غير صحيح، فاسأل عما إذا كان بإمكانك تقديم أدلة طبية إضافية أو الاستفادة من إجراء رسمي للاعتراض على القرار أو طلب مراجعته.
وإذا كانت حالتك تتطلب علاجًا عاجلًا، فتحدث مع مقدم الرعاية الصحية واجعل الحصول على الرعاية أولوية. لا ينبغي تأخير علاج الطوارئ بسبب انتظار قرار تأميني لم يصدر بعد.
نصائح لتجنب مشكلات الموافقة المسبقة
يمكن لبعض الخطوات البسيطة أن تساعدك على تجنب كثير من التأخير والارتباك.
- اقرأ وثيقتك: تعرّف على الخدمات التي تتطلب موافقة مسبقة، وما إذا كانت هناك حاجة إلى إحالات طبية.
- تحقق قبل الحجز: اسأل شركة التأمين أو مقدم الرعاية الصحية عن متطلبات الموافقة على أي علاج مخطط له.
- أرسل المستندات مبكرًا: امنح شركة التأمين وقتًا كافيًا لمراجعة الطلب.
- راجع التفاصيل جيدًا: تأكد من أن الموافقة تشمل العلاج ومقدم الرعاية الصحية والتواريخ الصحيحة.
- احتفظ بالسجلات: احفظ إشعارات الموافقة وأرقام الطلبات والتقارير الطبية والمراسلات المتعلقة بها.
- استفسر عند تغيير الخطة العلاجية: إذا تغير العلاج المقترح، فتحقق مما إذا كانت الموافقة الحالية لا تزال سارية.
لا تضمن هذه الخطوات الحصول على الموافقة، لكنها تساعد على تقليل التأخير والارتباك الذي يمكن تجنبهما.
الخلاصة
تتيح الموافقة المسبقة لشركات التأمين مراجعة بعض العلاجات المخطط لها قبل البدء فيها. وبحسب شروط وثيقتك، قد تكون مطلوبة عند الدخول إلى المستشفى أو إجراء العمليات الجراحية أو الفحوصات المتخصصة أو تلقي خدمات طبية أخرى.
لتجنب التأخير غير الضروري والنفقات المفاجئة، تحقق مبكرًا من متطلبات الموافقة، وجهّز المستندات اللازمة، واحتفظ بسجل لأي موافقة تحصل عليها. وإذا تأخر الطلب أو رُفض، فتواصل مع شركة التأمين لمعرفة السبب والخطوات التالية.
وقبل اختيار التأمين الصحي من الأساس، احرص على مقارنة التغطية والمزايا والشروط بعناية. يساعدك Tameen.om على استكشاف خيارات التأمين المتاحة واتخاذ قرار أكثر وعيًا.
كم تستغرق الموافقة المسبقة للتأمين الصحي؟
يعتمد ذلك على شركة التأمين ونوع العلاج وما إذا كانت جميع المستندات المطلوبة قد قُدمت. اسأل عن المدة المتوقعة، وتابع الطلب إذا طُلبت معلومات إضافية.
هل يمكن لشركة التأمين رفض المطالبة إذا لم أحصل على موافقة مسبقة؟
نعم، إذا كانت وثيقتك تشترط الحصول على الموافقة، فقد تقلل شركة التأمين مبلغ التعويض أو ترفض الدفع. وتعتمد النتيجة على الشروط المحددة والظروف المحيطة بالحالة، لذلك يُنصح بالتحقق من المتطلبات قبل العلاج المخطط له متى أمكن ذلك.
هل تحتاج علاجات الطوارئ إلى موافقة مسبقة؟
لا ينبغي تأخير علاج الطوارئ انتظارًا للموافقة. ومع ذلك، قد تتطلب وثيقتك إبلاغ شركة التأمين في أقرب وقت ممكن بعد ذلك، سواء من جانبك أو من جانب مقدم الرعاية الصحية، مع تقديم المستندات اللازمة.
استكشف جميع خيارات التأمين
تعرّف على مجموعة واسعة من خطط التأمين وقارن بين التغطيات لاختيار الأنسب لاحتياجاتك.
 Whatsapp