



لا يعتمد اختيار وثيقة التأمين المناسبة على العثور على أقل سعر فقط. فقد تبدو وثيقتان متشابهتين إلى حد كبير، لكنهما تختلفان في تفاصيل مهمة، مثل نطاق التغطية والحدود التأمينية والاستثناءات وطريقة التعامل مع المطالبات.
هذه الاختلافات هي التي تحدد ما ستدفعه مقابل التأمين، وما يمكنك الحصول عليه عندما تحتاج إلى الاستفادة من التغطية.
سواء كنت تبحث عن تأمين المركبات أو التأمين الصحي أو تأمين السفر أو أي نوع آخر، فإن مقارنة الخيارات المتاحة بعناية تساعدك على اختيار وثيقة تناسب احتياجاتك وميزانيتك.
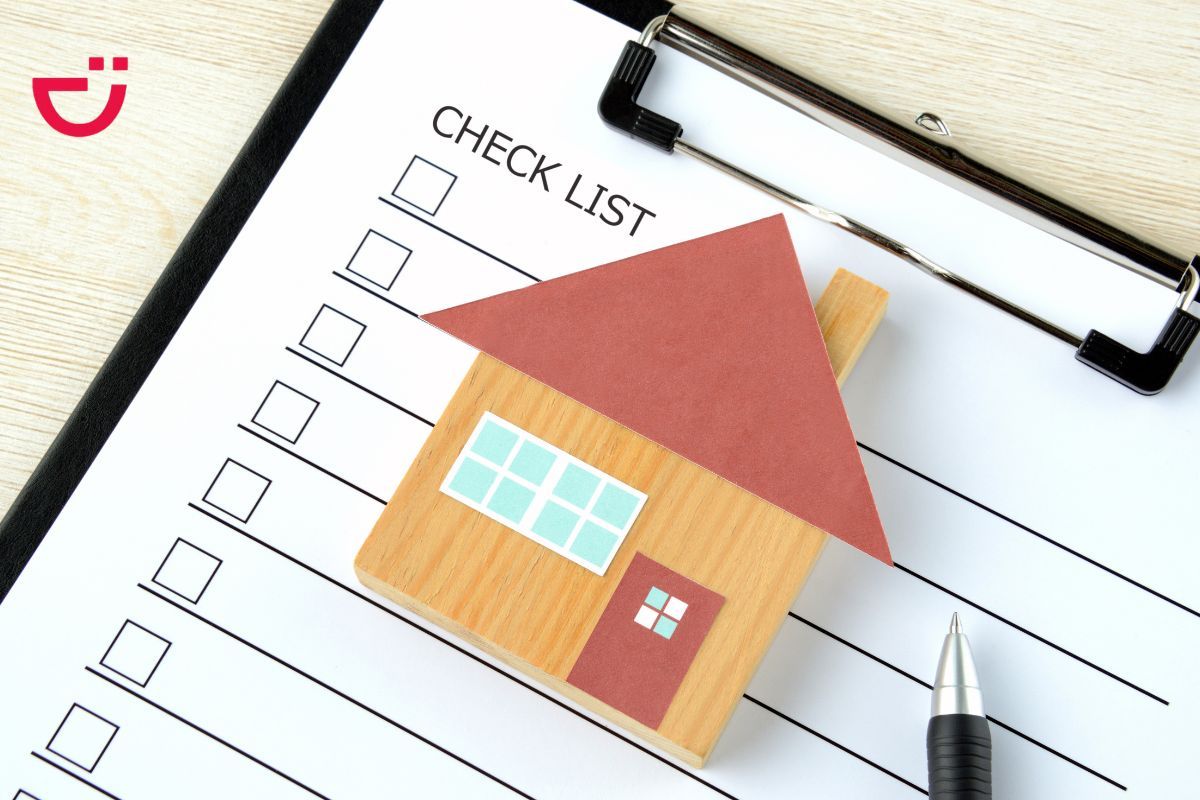
إليك 10 أمور تستحق المراجعة قبل شراء وثيقة التأمين.
لماذا تُعد مقارنة وثائق التأمين مهمة؟
تختلف وثائق التأمين في جوانب عديدة، وليس في قيمة القسط فقط. فقد توفر إحدى الوثائق تغطية أوسع، بينما تفرض أخرى حدودًا أقل أو تتضمن استثناءات قد لا تنتبه إليها عند قراءة التفاصيل لأول مرة. لذلك، قد ينتهي بك الأمر إلى دفع مبالغ أكبر من جيبك عند تقديم مطالبة، حتى لو بدت الوثيقة الأقل سعرًا خيارًا مناسبًا في البداية.
تساعدك المقارنة على فهم ما تقدمه كل وثيقة فعلًا، وتحديد الفروق بين التغطيات المتاحة. كما تتيح لك اختيار التأمين بناءً على احتياجاتك وظروفك، بدلًا من التركيز على السعر الأقل دون النظر إلى ما تحصل عليه مقابل ما تدفعه.
10 أشياء يجب التحقق منها عند مقارنة وثائق التأمين
التغطية التأمينية والمزايا
ابدأ بمراجعة ما تغطيه كل وثيقة. يجب أن تتناسب المزايا مع احتياجاتك الفعلية، سواء كنت تريد حماية مركبتك، أو تغطية النفقات الطبية، أو التعامل مع حالات الطوارئ أثناء السفر.
قد توفر وثيقتان لتأمين المركبات مستويات مختلفة من الحماية رغم تشابههما ظاهريًا. فقد تغطي إحداهما الأضرار التي تلحق بممتلكات الآخرين فقط، بينما تشمل الأخرى أيضًا الأضرار التي تلحق بمركبتك، بحسب نوع التأمين.
أما في التأمين الصحي، فتحقق من الخدمات الطبية والعلاجات ومقدمي الرعاية الصحية المشمولين بالتغطية. وفي تأمين السفر، راجع تغطية النفقات الطبية الطارئة وفقدان الأمتعة وإلغاء الرحلات وغيرها من الحالات التي قد تحتاج إلى الحماية منها.
أعد قائمة بالاحتياجات التي تريد أن تغطيها وثيقتك، ثم قارن المزايا المتاحة في كل خيار. بهذه الطريقة، يمكنك تجنب دفع تكلفة مزايا لا تحتاج إليها، والتأكد من عدم إغفال أي تغطية مهمة بالنسبة لك.
حدود التغطية التأمينية
تشير حدود التغطية إلى الحد الأقصى الذي تلتزم شركة التأمين بدفعه مقابل مطالبة مشمولة بالتغطية. وقد ينطبق حد معين على الوثيقة بأكملها، أو تُحدد حدود منفصلة لكل ميزة.
قد تبدو إحدى الوثائق مناسبة من حيث السعر، لكنها توفر حدود تغطية أقل بكثير من وثيقة أخرى. وإذا تجاوزت النفقات الحد الذي تغطيه الوثيقة، فستتحمل أنت الفرق.
تحقق من الحد الإجمالي للتغطية وأي حدود خاصة بالمزايا الفردية. فقد تحدد وثيقة التأمين الصحي سقفًا للنفقات المتعلقة بالعلاج في المستشفى، وحدًا آخر لخدمات العيادات الخارجية، وحدودًا منفصلة لبعض الإجراءات الطبية. وبالمثل، قد تحدد وثيقة تأمين السفر حدودًا مختلفة للنفقات الطبية الطارئة والأمتعة المفقودة.
تحقق أيضًا مما إذا كانت الحدود تُطبق على كل مطالبة، أو على مدار السنة، أو طوال مدة الوثيقة. يساعدك فهم هذه التفاصيل على معرفة ما إذا كانت التغطية كافية للنفقات التي قد تحتاج إلى تغطيتها.
الاستثناءات والقيود
تشمل الاستثناءات الحالات أو الخدمات أو النفقات التي لا تغطيها وثيقة التأمين. أما القيود، فهي الشروط التي تحدد متى وكيف يمكنك الاستفادة من بعض المزايا.
تكتسب هذه التفاصيل أهميتها لأن أي وثيقة تأمين لا تغطي جميع الحالات دون استثناء. فقد تستثني بعض الوثائق حالات طبية معينة، أو استخدامات محددة للمركبات، أو أنشطة معينة أثناء السفر قد لا تفكر في السؤال عنها عند الشراء.
اقرأ قسم الاستثناءات بعناية قبل اتخاذ قرارك. وتحقق من فترات الانتظار وشروط الأهلية والقيود الجغرافية وأي شروط أخرى قد تؤثر في قبول مطالبة مستقبلية.
إذا وجدت شرطًا غير واضح، فاطلب من شركة التأمين شرحه قبل الشراء، وليس بعد وقوع المشكلة. فمعرفة ما لا تغطيه الوثيقة مسبقًا تساعدك على تجنب المفاجآت غير السارة لاحقًا.
أقساط التأمين
قسط التأمين هو المبلغ الذي تدفعه مقابل الحصول على التغطية، سواء كان الدفع شهريًا أو سنويًا أو وفق جدول السداد المحدد في الوثيقة.
من الطبيعي أن تقارن أقساط التأمين، لكن الخيار الأقل سعرًا ليس بالضرورة الأفضل من حيث القيمة. فقد يقترن القسط المنخفض بمزايا أقل أو حدود تغطية أدنى أو مبلغ تحمل أكبر عند تقديم مطالبة.
قارن الأسعار بين الوثائق التي توفر مستويات متقاربة من الحماية. وتحقق مما إذا كان القسط المعروض يشمل جميع الرسوم المطبقة، وما إذا كان السعر قد يتغير عند تجديد الوثيقة.
فكر أيضًا في مدى ملاءمة مواعيد السداد لميزانيتك. فالهدف هو الحصول على تغطية مناسبة بتكلفة يمكنك تحملها دون الضغط على نفقاتك الأخرى.
مبالغ التحمل والمشاركة في التكاليف
مبلغ التحمل هو الجزء من النفقات المشمولة بالتغطية الذي تتحمله أنت قبل أن تبدأ شركة التأمين بدفع حصتها، وفقًا لشروط الوثيقة. أما المشاركة في التكاليف، فهي مبلغ محدد تدفعه مقابل خدمة معينة، ويشيع استخدامها في بعض خطط التأمين الصحي.
يؤثر كلاهما في المبلغ الذي ستدفعه فعليًا عند الاستفادة من التأمين. فقد يكون قسط إحدى الوثائق أقل، لكنها تلزمك بتحمل جزء أكبر من تكلفة المطالبة أو العلاج لاحقًا.
إذا كانت وثيقة تأمين المركبات تتضمن مبلغ تحمل، فقد تحتاج إلى دفع هذا المبلغ من تكاليف الإصلاح المشمولة بالتغطية قبل أن تتحمل شركة التأمين الجزء المتبقي. وفي التأمين الصحي، قد يُطلب منك دفع مبلغ محدد مقابل بعض الاستشارات أو العلاجات في كل مرة تستفيد فيها منها.
تحقق من التكاليف التي ستتحملها بنفسك، وكيفية احتسابها، وما إذا كانت تختلف بحسب نوع الخدمة أو المطالبة. واختر وثيقة يمكنك تحمل هذه التكاليف الإضافية إذا احتجت إلى استخدامها.
مدة الوثيقة وشروط التجديد
قبل الشراء، تحقق من تاريخ بدء التغطية وانتهائها، وكيفية تجديد الوثيقة. فهذه التفاصيل تساعدك على تجنب أي انقطاع غير متوقع في الحماية التأمينية.
تغطي بعض الوثائق سنة واحدة، بينما تختلف مدة وثائق أخرى بحسب نوع التأمين وشروطه. تحقق مما إذا كانت وثيقتك تتجدد تلقائيًا أو تتطلب اتخاذ إجراء قبل انتهاء صلاحيتها، إذ قد يؤدي إغفال موعد التجديد إلى فقدان التغطية.
من المهم أيضًا مراجعة شروط التجديد. فقد يتغير قسط التأمين أو المزايا أو بعض الشروط عند التجديد، بحسب شركة التأمين ونوع التغطية.
إذا كنت ستستبدل وثيقة تأمين حالية بأخرى جديدة، فتأكد من أن التغطية الجديدة تبدأ في الموعد المناسب. ولا تفترض أن تقديم طلب التأمين يعني أن التغطية أصبحت سارية بالفعل. تحقق من تاريخ البدء واستكمل أي إجراءات مطلوبة قبل الاعتماد على الوثيقة.
إجراءات المطالبات التأمينية
توضح إجراءات المطالبات كيفية طلب التعويض أو الاستفادة من المزايا عندما يقع حدث مشمول بالتغطية. فقد تبدو الوثيقة مناسبة من جميع النواحي، لكن من المهم أن تفهم ما يجب عليك فعله عندما تحتاج إلى استخدامها.
تحقق من كيفية تقديم المطالبة والمستندات المطلوبة، وما إذا كان بإمكانك إتمام الإجراءات عبر الإنترنت. واستفسر عما إذا كان عليك إبلاغ شركة التأمين خلال مدة محددة، أو الحصول على موافقتها قبل بدء بعض العلاجات الطبية أو إصلاح المركبة.
راجع أيضًا كيفية تقييم المطالبات والمواعيد النهائية لتقديم المستندات. وإذا كانت المعلومات متاحة، فتحقق من المدة التي تحددها الشركة لمعالجة المطالبات، مع مراعاة أن الوقت الفعلي قد يختلف بحسب نوع المطالبة واكتمال المستندات المقدمة.
تساعدك الإجراءات الواضحة على التعامل مع الظروف غير المتوقعة بقدر أقل من التوتر. لذلك، تأكد من فهم الخطوات التي ستحتاج إلى اتباعها قبل شراء الوثيقة.
شبكة مقدمي الخدمات وإمكانية الوصول إليها
تتيح بعض وثائق التأمين الاستفادة من شبكة محددة من مقدمي الخدمات، مثل المستشفيات والعيادات ومراكز صيانة المركبات والإصلاح، بحسب نوع التأمين.
تحقق مما إذا كانت الشبكة تشمل مقدمي الخدمات المناسبين لك. ففي التأمين الصحي، تأكد من أن المستشفيات والعيادات القريبة منك مشمولة. وفي تأمين المركبات، راجع مراكز الإصلاح المتاحة وما إذا كانت الورشة التي تفضلها ضمن الشبكة المعتمدة.
إذا كانت الوثيقة تسمح لك باستخدام مقدمي خدمات من خارج الشبكة، فراجع الشروط بعناية. فقد تحتاج إلى دفع التكاليف مقدمًا أو اتباع إجراءات مختلفة لتقديم المطالبة واسترداد المبلغ المستحق.
إن سهولة الوصول إلى مقدمي الخدمات المناسبين تُحدث فرقًا عمليًا في تجربتك مع التأمين. وتصبح الوثيقة أكثر فائدة عندما تتمكن من الاستفادة من مزاياها دون إجراءات معقدة لا داعي لها.
المزايا الإضافية
تتضمن بعض وثائق التأمين مزايا إضافية قد تجعلها أكثر فائدة. ورغم أن هذه المزايا قد لا تكون السبب الأساسي لشراء التأمين، فمن المفيد أخذها في الاعتبار عند المقارنة.
قد يشمل تأمين المركبات المساعدة على الطريق أو توفير مركبة بديلة وفق شروط معينة. وقد يتضمن التأمين الصحي خدمات متعلقة بالعافية والوقاية، بينما قد يوفر تأمين السفر مساعدة في التعامل مع اضطرابات الرحلات وغيرها من الظروف غير المتوقعة.
لا تفترض أن جميع المزايا الإضافية مشمولة تلقائيًا. تحقق مما إذا كانت الميزة جزءًا من الوثيقة، أو تتطلب دفع مبلغ إضافي، وما الشروط المرتبطة بها.
ركز على المزايا التي تناسب احتياجاتك الفعلية. فوجود قائمة طويلة من الإضافات لا يجعل الوثيقة أفضل بالضرورة إذا كنت لن تستفيد من معظمها.
خدمة العملاء ومستندات الوثيقة
تكتسب خدمة العملاء الجيدة أهمية خاصة عندما تحتاج إلى فهم التغطية التأمينية أو تحديث بياناتك أو تقديم مطالبة.
قبل الاختيار، تحقق من طرق التواصل المتاحة مع شركة التأمين، سواء عبر الهاتف أو البريد الإلكتروني أو الإنترنت. واستفسر عن مواعيد توفر الدعم، ومدى سهولة الحصول على المساعدة عندما تحتاج إليها.
تأكد أيضًا من استلام مستندات الوثيقة ومعرفة كيفية الوصول إليها لاحقًا. توضح هذه المستندات نطاق التغطية والحدود والاستثناءات وشروط الدفع والالتزامات المترتبة عليك بصفتك حامل الوثيقة.
اقرأ الشروط الفعلية للوثيقة بدلًا من الاعتماد على ملخص أو إعلان ترويجي فقط. وإذا لم تكن إحدى النقاط المهمة واضحة في المستندات، فاطلب توضيحها قبل الشراء، وليس بعده.
قارن خيارات التأمين مع Tameen.om
يتطلب اختيار وثيقة التأمين المناسبة أكثر من مقارنة الأسعار. فمن المهم فهم ما تغطيه كل وثيقة، وما تستثنيه، ومدى توافق شروطها مع احتياجاتك وظروفك.
تساعدك Tameen.om على استكشاف خيارات التأمين المتاحة في عُمان ومقارنة البدائل المختلفة. وتتيح لك مراجعة الخيارات في مكان واحد فهم الفروق بينها واتخاذ قرار بشأن التغطية الأنسب لاحتياجاتك وميزانيتك.
خصص وقتًا لمراجعة تفاصيل الوثيقة قبل الشراء. فالمقارنة الدقيقة تساعدك على اتخاذ قرار يمكنك الاعتماد عليه عند الحاجة إلى التغطية التأمينية، بدلًا من اكتشاف أن الخيار الذي اخترته لا يناسبك في وقت متأخر.
الأسئلة الشائعة
ما أهم شيء يجب مقارنته عند شراء التأمين؟
ابدأ بمراجعة التغطية التأمينية والمزايا، ثم تحقق من حدود التغطية والاستثناءات والأقساط والتكاليف التي ستتحملها بنفسك. وتعتمد الأولويات على نوع التأمين واحتياجاتك وظروفك.
هل وثيقة التأمين الأقل سعرًا هي الأفضل دائمًا؟
لا. فقد يأتي القسط الأقل مع تغطية محدودة أو حدود تأمينية أدنى أو مبالغ تحمل أكبر. للحصول على مقارنة عادلة، قارن بين وثائق توفر مزايا ومستويات حماية متقاربة، ثم حدد الخيار الذي يقدم أفضل قيمة مقابل التكلفة.
هل يجب قراءة وثيقة التأمين كاملة قبل الشراء؟
نعم. توضح الوثيقة الكاملة الشروط والاستثناءات وحدود التغطية والأحكام التي قد تؤثر في حقوقك ومزاياك التأمينية. وإذا وجدت أي نقطة غير واضحة، فاطلب من شركة التأمين أو الجهة المقدمة للوثيقة شرحها قبل إتمام الشراء.
استكشف جميع خيارات التأمين
تعرّف على مجموعة واسعة من خطط التأمين وقارن بين التغطيات لاختيار الأنسب لاحتياجاتك.
 Whatsapp